客户自带面料进厂后,账面要和谁核对?
为客户供料单独记录实收、使用、余料和退回,避免在项目结束时才对账。
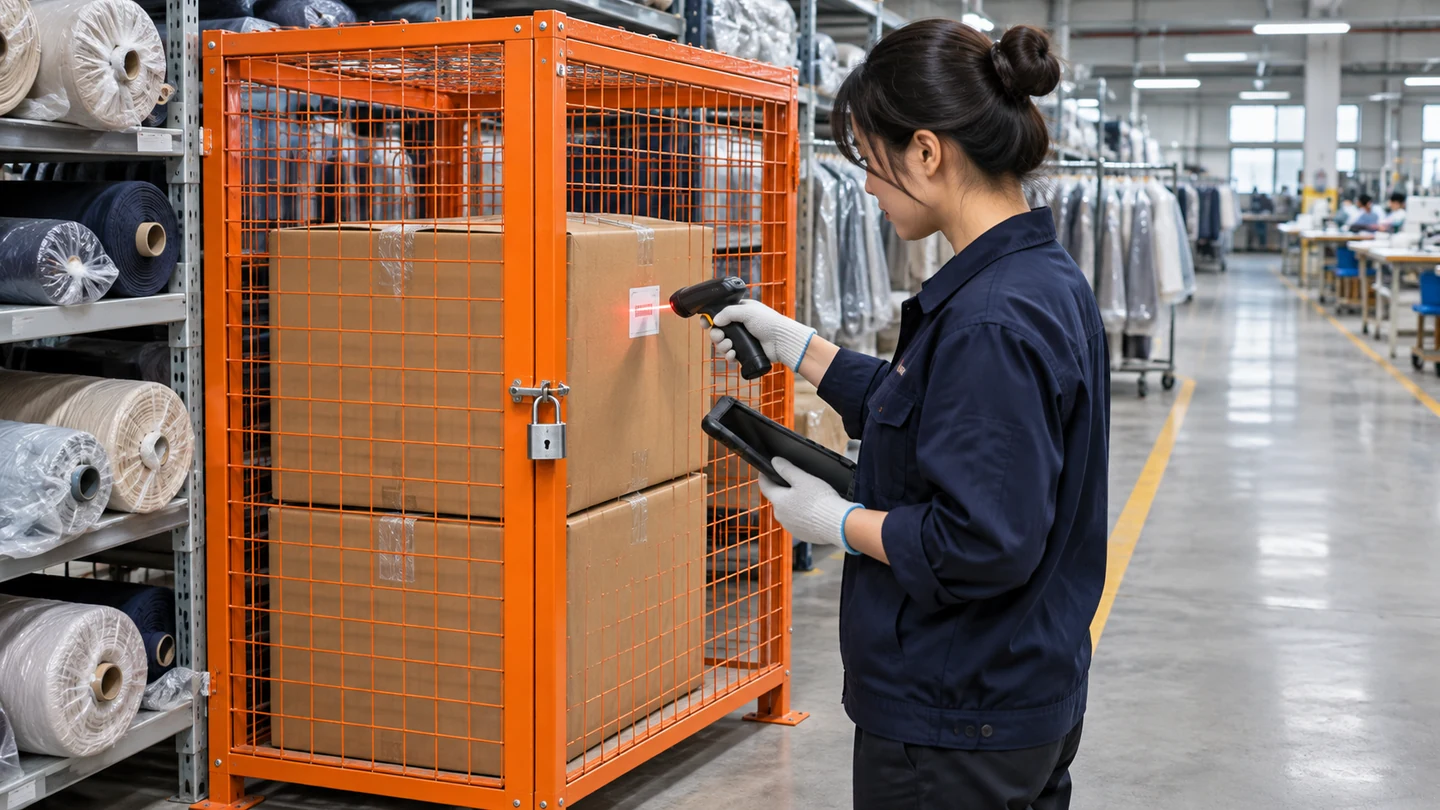
某些订单中,品牌方直接把面料发给工厂。材料虽然进入厂区,但其项目归属和处置方式通常需要单独确认。若只记到货数、没有及时记录实际领用,结单时就很难解释剩下多少、该退回哪一批。
让每一次数量变化有出处
收货时把客户发出的信息与实收核对,注明项目、原始标识及计量单位。之后的领用、退料和经双方确认的损耗,尽量记录在同一套账里。若两边使用不同单位,先约定换算和核对方式,再谈差异。
结单前确认余料去向
未使用材料与使用后余料可以分别列出,按约定处理退回、继续保留或其他安排。出现短缺、破损或混放疑虑时,尽早把记录和现状通知客户,不等整单完成才追查。
清楚的来料台账能说明一批物料从收货到使用的去向。对品牌来说,这是管理自有材料的一部分;对工厂来说,也能减少材料归属不明造成的误用。